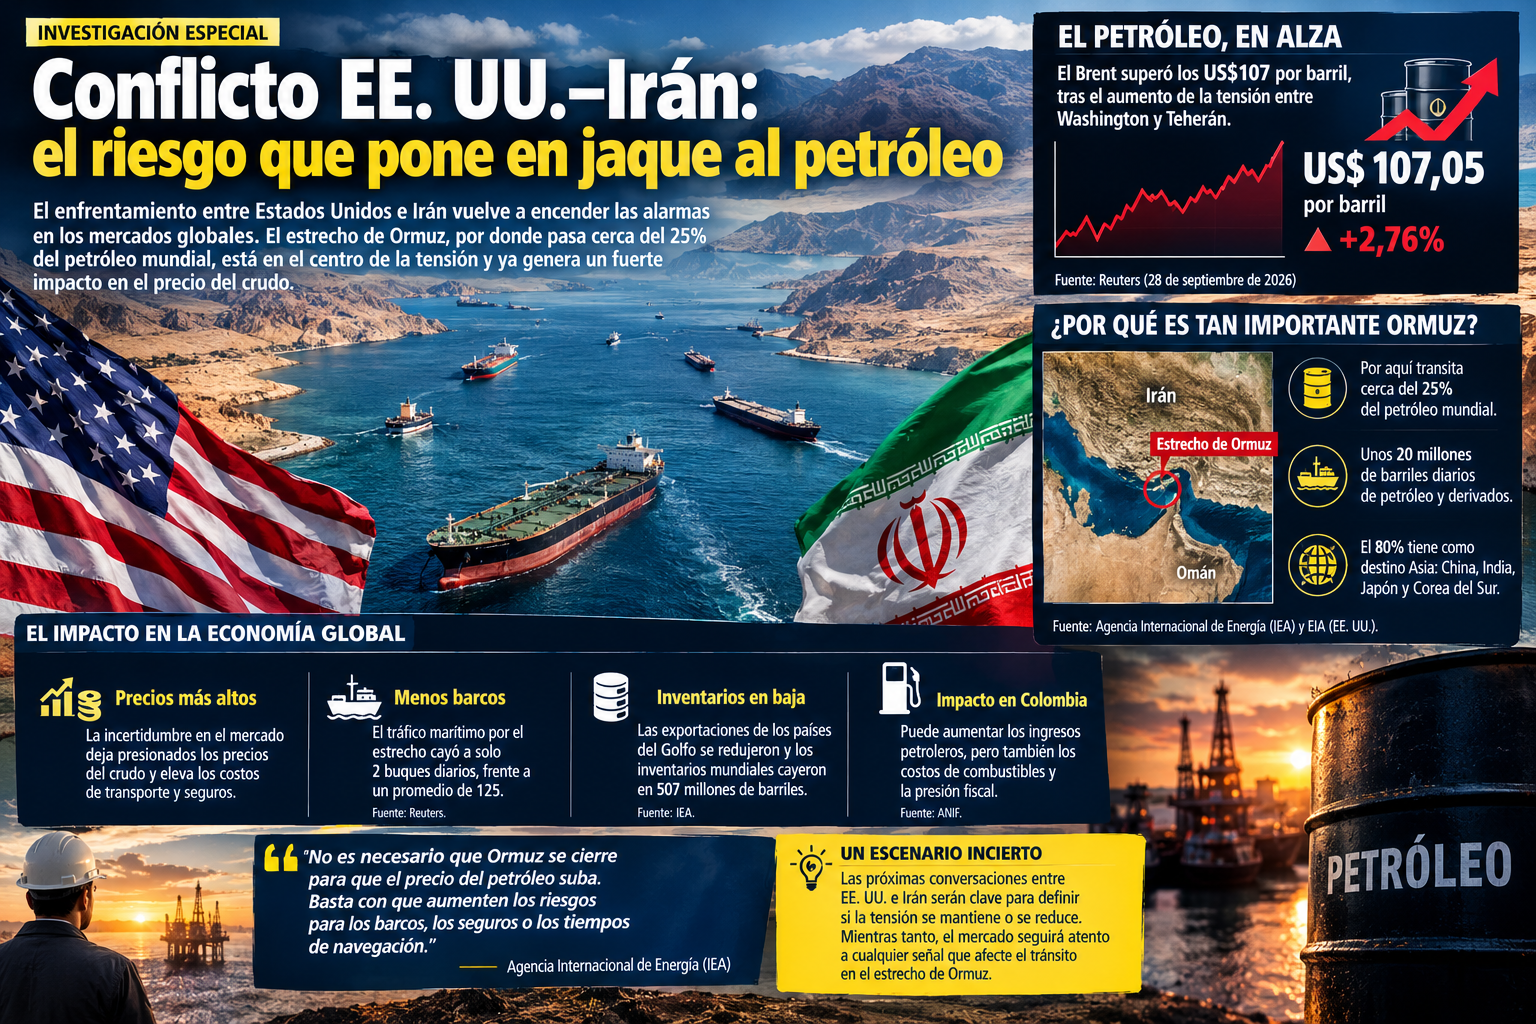
El mercado petrolero comenzó la semana con nuevas señales de tensión después de que Estados Unidos rechazara una propuesta iraní relacionada con una tregua y la reapertura del estrecho de Ormuz. Este lunes 28 de septiembre, el petróleo Brent para entrega en noviembre subía 2,76% hasta US$107,05 por barril, después de haber caído cerca de 2% el viernes ante las expectativas de un posible acercamiento diplomático. Reuters también reportó un incremento cercano al 2% en los precios durante la jornada.
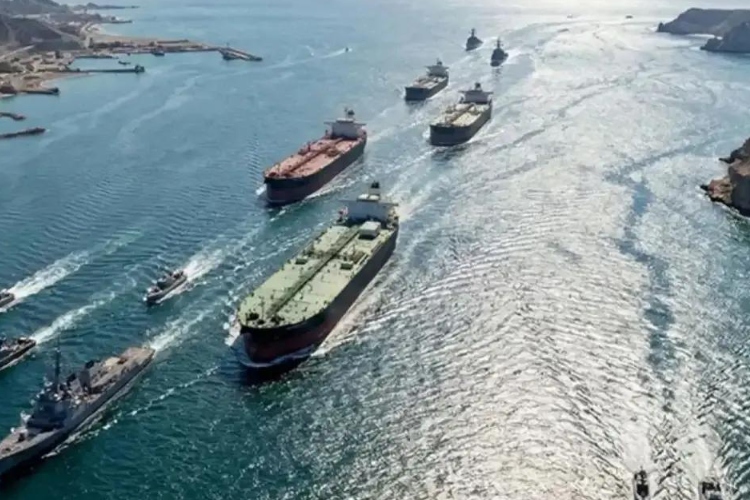
La importancia de Ormuz explica por qué cualquier interrupción genera una reacción inmediata en los mercados. Según la Agencia Internacional de Energía, durante 2025 atravesaron el estrecho alrededor de 20 millones de barriles diarios de petróleo y productos petroleros, equivalentes a aproximadamente el 25% del comercio mundial de petróleo por vía marítima. La Administración de Información Energética de Estados Unidos calcula que en el primer semestre de 2025 pasaron por allí unos 20,9 millones de barriles diarios de líquidos petroleros. Además, cerca del 80% del petróleo que cruza el estrecho tiene como destino mercados asiáticos, principalmente China, India, Japón y Corea del Sur.
El problema no es solamente el precio del crudo. El conflicto también ha afectado el transporte marítimo, los seguros, los combustibles refinados y las reservas internacionales. Reuters informó que el tráfico de buques de mercancías por Ormuz llegó a caer a solo dos cruces diarios en un momento de septiembre, frente a un promedio previo al conflicto de aproximadamente 125 grandes buques comerciales diarios. La Agencia Internacional de Energía, por su parte, señaló que las exportaciones petroleras de los países del Golfo se redujeron considerablemente y que los inventarios mundiales habían disminuido en 507 millones de barriles desde el inicio de la guerra.
Para Colombia, el escenario tiene una doble lectura. Un petróleo internacional más caro puede aumentar los ingresos asociados a la producción y exportación de crudo, pero también puede elevar los costos de combustibles y transporte y aumentar las presiones fiscales relacionadas con el Fondo de Estabilización de Precios de los Combustibles. ANIF estimó en septiembre que, bajo las condiciones de ese momento, cerca del 71% del beneficio fiscal adicional generado por un petróleo más costoso podría ser absorbido por el FEPC en 2027. Al mismo tiempo, el Gobierno colombiano mantuvo sin aumentos los precios de referencia de la gasolina corriente y el ACPM durante septiembre, una medida anunciada el 29 de agosto.
El comportamiento del petróleo dependerá en buena medida de lo que ocurra con la diplomacia y con el tránsito por Ormuz. El 28 de septiembre se conoció que mediadores cataríes prevén mantener conversaciones separadas con representantes iraníes y estadounidenses, mientras Washington y Teherán continúan buscando una salida al conflicto. El mercado, por tanto, está reaccionando no solo a los barriles efectivamente retirados del comercio, sino también al riesgo de que la interrupción se prolongue. La IEA advierte que las rutas alternativas existentes tienen una capacidad muy inferior al volumen que normalmente atraviesa el estrecho, por lo que una interrupción prolongada podría mantener elevada la presión sobre el precio del petróleo y los combustibles.